

Vốn 700 triệu và 8 triệu tiền nhàn rỗi mỗi tháng, gia đình 2 con có nên mua nhà trả góp?

Với câu hỏi của độc giả trong tình huống này chuyên gia tài chính sẽ đưa lời khuyên để giúp gia đình có quyết định hợp lý nhất.
Câu hỏi:
Tôi ở Q.Hà Đông, Hà Nội. Nhà có hai vợ chồng, con trai 11 tuổi và con gái 7 tuổi.
- Hai vợ chồng đang có 1 căn nhà cho thuê giá 12 triệu/tháng. Còn gia đình thì ở nhà nhà tập thể, thuê với giá 4,5 triệu/tháng có 2 phòng ngủ. Sau khi trừ thì khoản tiền thu được từ nhà ở là 8 triệu/tháng.
- Có 1 chiếc ô tô cũ, giá trên thị trường là 200 triệu.
- Thu nhập: Chồng là 10 triệu để lo tiền ăn uống, xăng xe và điện nước, không tích lũy được. Vợ có lương cố định là 12 triệu/tháng, cộng tổng thu nhập là 18 - 20 triệu/tháng. Số tiền thu nhập của vợ dùng để chi cho học hành của con, sữa, thực phẩm chức năng, đóng bảo hiểm, biếu nội ngoại...
Như vậy, gia đình tôi chỉ tích lũy được 8 triệu/tháng (thực ra có thể hơn nhưng trong giai đoạn con trai vào cấp hai cần học thêm nhiều nên chỉ tính mức này). Có 1 khoản tích lũy 200 triệu. Được ông bà ngoại cho 1/3 căn nhà tập thể (nếu chị gái mua lại thì được khoảng 500 triệu). Tạm tính tổng tiền mặt đang có là 700 triệu.
- Ông bà hai bên: Ông bà nội và bà ngoại đều không có lương hưu. Ông ngoại có lương hưu tự lo đủ cho bản thân, con cái không phải chu cấp (do ông bà ngoại không sống cùng nhau). Ông bà mỗi bên có 3 người con, có thể san sẻ việc chăm sóc và phụng dưỡng sau này.
Mong muốn hiện tại của tôi:
- Tiền mặt không có nhiều, hiện chỉ đầu tư chứng khoán nhưng vì không có thời gian tìm hiểu nên sau 1 năm không có lãi. Dự kiến không tiếp tục theo kênh này.
- Con cái đã lớn, cần phòng ở riêng nên muốn cải tạo nhà đang thuê. Nhà này hiện có thể cải tạo thêm 1 phòng ngủ nữa hoặc phương án hai là mua 1 căn có 3 phòng ngủ.
Tôi đang muốn thực hiện phương án mua nhà và có thể tiết kiệm các chi phí hơn nữa. Ngược lại, chồng tôi lại không thích áp lực về tài chính vì nếu mua nhà thì cần vay mượn thêm tiền bạc. Cho hỏi, nếu chỉ có nguồn thu từ việc cho thuê nhà thì vợ chồng tôi có nên mua nhà không?
Ngoài ra, ô tô cũ nên thường xuyên hỏng hóc, cần chi phí sửa chữa. Tôi có ý định bán xe đi để tiết kiệm chi phí nhưng chồng lại không đồng ý. Phương án chọn bán xe đi, bù vào tiền mua nhà sẽ rút ngắn được thời gian trả nợ. Tôi có nên làm theo cách này không.
Nhờ chuyên gia tư vấn giúp gia đình tôi.
Tư vấn:
Chào bạn. Chúng tôi đã chuyển câu hỏi của bạn tới chuyên gia tài chính Kim Liên- là Founder của Amy Advise - Chuyên gia tư vấn tài chính cá nhân. Chuyên gia Kim Liên sẽ giải đáp thắc mắc cụ thể cho bạn.
Chào bạn!
Với tình hình hiện tại của gia đình bạn thì không nên vay nợ mua nhà vì các lý do sau:
Thứ nhất:
Vợ chồng không đồng quan điểm, khác nhau về "khẩu vị rủi ro". Nên nếu vay nợ mua nhà trong bối cảnh này dễ dẫn đến việc bạn sẽ phải chịu áp lực tài chính rất lớn vì không có sự ủng hộ, hậu thuẫn của người chồng, dễ ảnh hưởng đến hạnh phúc gia đình.
Thứ hai:
Tỉ lệ vay nợ quá cao, dòng tiền trả nợ vượt quá khả năng chi trả.
Giả sử vợ chồng bạn mua 1 căn hộ 3 phòng ngủ ở khu vực quận Hà Đông (gần nhà đang ở). Tổng giá trị căn hộ 3 phòng ngủ, thoải mái cho gia đình 4 người ở lâu dài sẽ khoảng 3,5 tỉ.
Sau khi trừ đi tiền mặt hiện có là 700 triệu thì cần đi vay 2,8 tỉ, tức là 80% giá trị căn nhà.
Trong bối cảnh hiện nay lạm phát gia tăng, mặt bằng lãi suất ngân hàng có xu hướng tăng nên lãi suất vay cũng tăng theo.
Giả sử vay nợ 2,8 tỉ trong vòng 20 năm, lãi suất cố định 9%/năm thì riêng tiền gốc phải trả là 11,7 triệu/tháng.
Nếu tính cả gốc lãi trong 5 năm đầu đã khoảng 27 - 30 triệu/tháng => Trong khi hai vợ chồng chỉ có dư 8 triệu/tháng từ tiền cho thuê nhà. Chưa kể lãi suất vay mua nhà thường là lãi suất thả nổi từng năm.
- Xe ô tô có bán đi cũng chỉ được khoản 200 triệu không bù đắp tiền vay nợ được bao nhiêu.
Tôi gợi ý giải pháp tài chính hợp lý mà gia đình có thể cân nhắc:
- Đánh giá lại giá trị căn nhà đang cho thuê. Do bạn không chia sẻ cụ thể khu vực và tình trạng của căn nhà này (nhà mặt đất hay căn hộ, quận nội thành hay ngoài thành,…) nên tôi tạm ước tính: Với tình hình thị trường nhà cho thuê hiện nay thì có thể giá trị căn nhà này vào khoảng 3-4 tỉ đồng.
Tính ra thì tỉ suất sinh lời khi cho thuê chỉ vào khoảng 3-4%/năm, chưa kể các chi phí khấu hao khác. Như vậy còn thấp hơn tỉ suất gửi tiền vào ngân hàng. Gia đình bạn nên đánh giá lại tiềm năng tăng giá của nhà này để tính đến chuyện bán nhà, giải quyết các nhu cầu tài chính trước mắt cũng như lấy vốn để đầu tư các loại hình tài sản mang lại dòng tiền cao hơn.
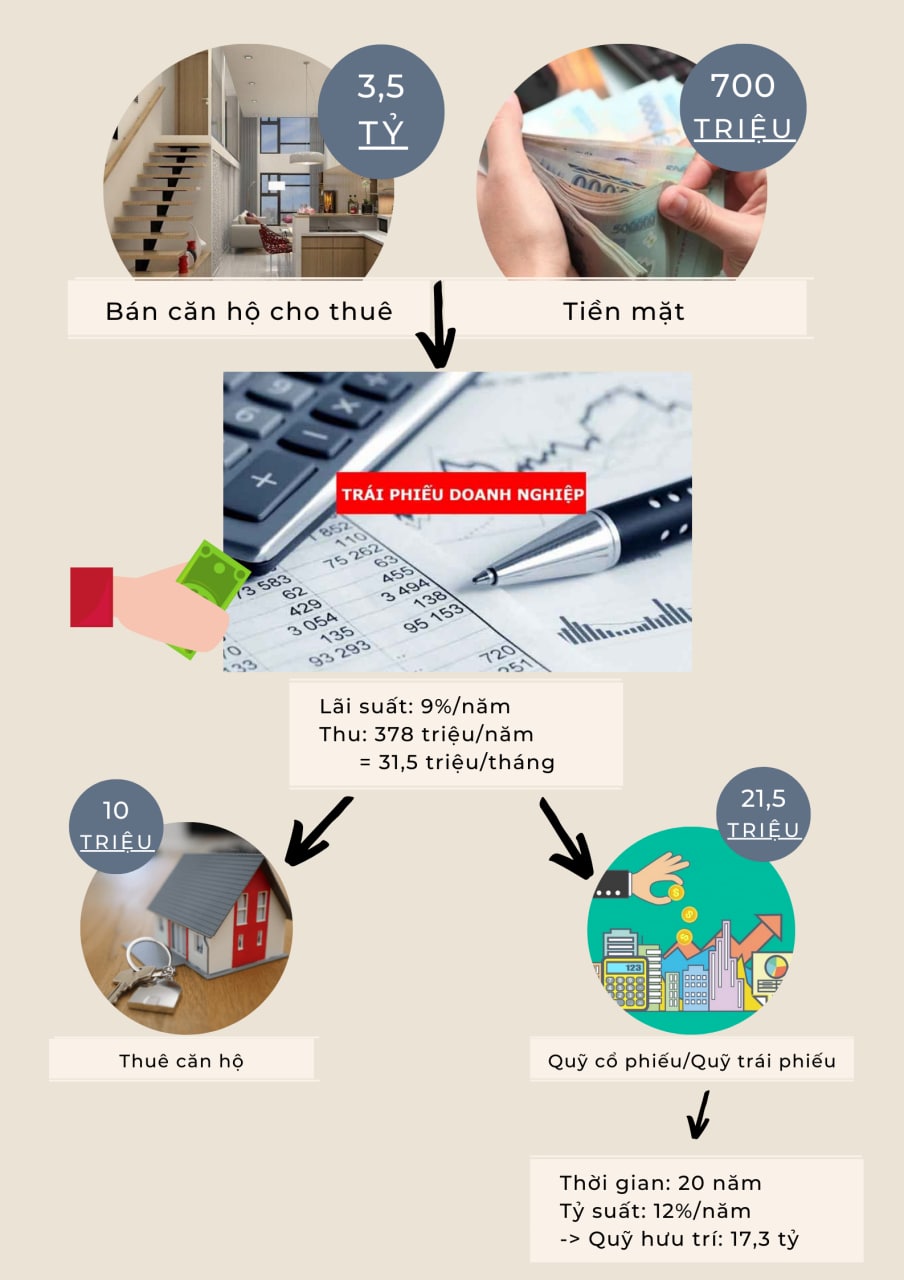
Tôi ước tính nếu bán căn nhà này đi được 3,5 tỉ + khoản tiền mặt đang có 700 triệu = 4,2 tỉ.
Đem số tiền mua trái phiếu dài hạn, lãi suất khoảng 9%/năm (đây là mức độ lợi nhuận của các loại trái phiếu an toàn trên thị trường hiện nay).
=> 1 năm gia đình có thể thu về 378 triệu tương đương 31,5 triệu/tháng. Với khoản tiền này gia đình hoàn toàn có thể thuê 1 căn hộ chung cư đẹp, có 3 phòng ngủ ở Hà Đông với giá khoảng 10 triệu/tháng mà vẫn còn dư 20 triệu. Khoản tiền dư này gia đình bạn cần tiếp tục đầu tư để gia tăng lợi nhuận.
Thay vì tự đầu tư chứng khoán (gia đình đã tự thấy không phù hợp) hay đầu tư bất động sản (rủi ro thanh khoản, chi phí đầu tư lớn, chưa có kiến thức) thì khoản tiền này phù hợp với loại hình đầu tư Quỹ cổ phiếu - Quỹ trái phiếu.
Nếu có thể kiên trì đầu tư trong thời gian dài, giả sử 20 năm, tỉ suất kỳ vọng chỉ cần 12%/năm thì khi về hưu cả 2 vợ chồng hoàn toàn an tâm với quỹ hưu trí lên đến hơn 17,3 tỉ đồng. Đây là loại hình đầu tư phù hợp với vốn nhỏ nhưng duy trì được đều đặn và dài hạn. Không mất quá nhiều công sức hay phải chịu rủi ro cao như các hình thức đầu tư khác.
Còn về xe ô tô có thể cân nhắc đổi nếu xe hiện tại quá cũ, không an toàn, phát sinh nhiều chi phí. Quyết định này sẽ dựa trên nhu cầu của gia đình bạn sử dụng xe nhiều hay ít để đưa ra.
Trên đây là sự tư vấn của tôi, hi vọng gia đình bạn có thể tham khảo và sớm tìm ra được giải pháp phù hợp nhất.

Thông báo