

Vụ nợ Eximbank 8,5 triệu thành 8,8 tỷ: Nếu tính đúng, số tiền khách phải trả ngân hàng chưa đến 30 triệu đồng?

GĐXH - Theo cán bộ ngân hàng, trong quy trình thu hồi nợ tín dụng, các bộ phận tín dụng, bộ phận chăm sóc khách hàng, bộ phận thu hồi nợ… của các ngân hàng làm việc rất chặt chẽ. Ngoài ra, các ngân hàng chỉ tính lãi dựa trên nợ gốc, chứ không tính lãi trên lãi nhập gốc.
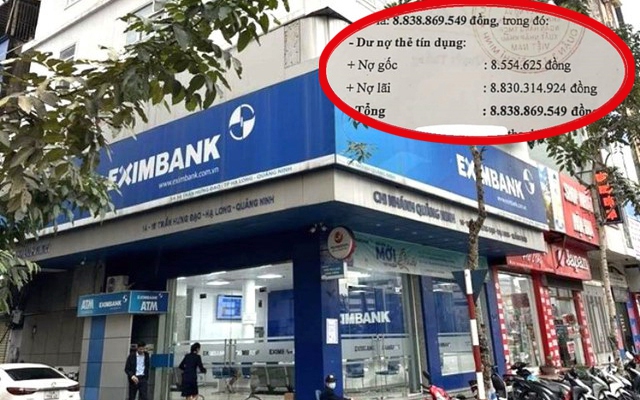
Liên quan đến vụ nợ ngân hàng Eximbank 8,5 triệu đồng thành 8,8 tỷ đồng sau 11 năm, ngày 18/3, chia sẻ với phóng viên Gia đình và Xã hội (Báo Sức khỏe và Đời sống) 2 lãnh đạo ngân hàng thương mại quốc doanh đều khẳng định, vụ việc là sự lãng quên vô lý, không có chuyện khoản nợ thẻ tín dụng bị bỏ quên. Trong khi quy trình nhắc nợ, theo dõi khoản vay, bộ phận chăm sóc khách hàng, chăm sóc thẻ visa của các ngân hàng tại Việt Nam đều làm việc và theo dõi khoản vay rất chặt chẽ.
Một lãnh đạo ngân hàng thương mại quốc doanh (xin được giấu tên) cho biết, đối với các loại thẻ, nhất là thẻ visa, kể cả không tiêu hoặc tiêu ít, hoặc khách hàng sử dụng gần hết hạn mức của thẻ, nhân viên ngân hàng sẽ chủ động liên hệ khách hàng để tư vấn, hỗ trợ. Thậm chí, các khoản nợ đều được thông báo bằng tin nhắn, mail trước khi đến kỳ đóng lãi/gốc.
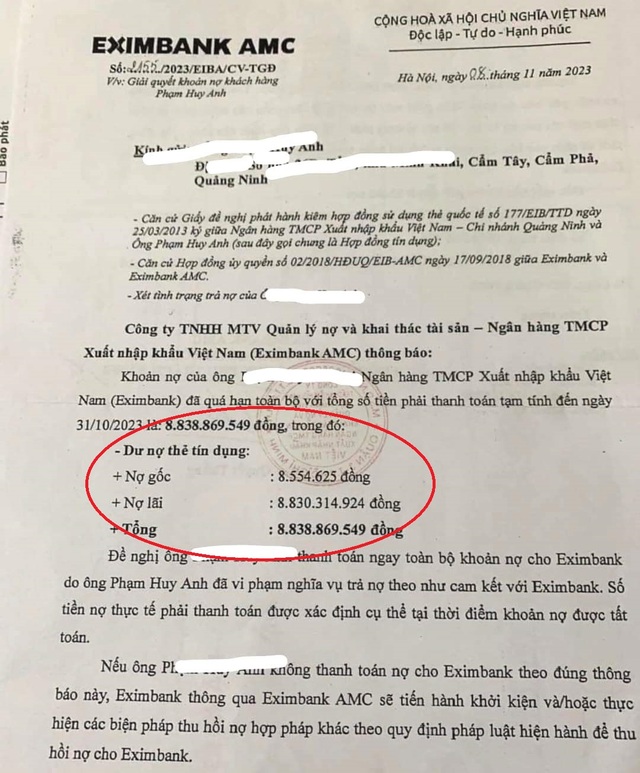
Công văn nhắc nợ được Eximbank AMC gửi đến khách hàng P.H.A. Ảnh: ManTV.
Theo chuyên gia này, hiện nay, chưa có quy định cho phép tính lãi suất kép từ hoạt động cho vay của ngân hàng. Thậm chí, Ngân hàng Nhà nước đã có văn bản chỉ đạo không áp dụng cách tính lãi chồng lãi khi cấp tín dụng cho khách hàng. Tuy nhiên, với khoản vay 8,5 triệu đồng lên thành 8,8 tỷ đồng sau 11 năm là bất thường.
Thông thường, các ngân hàng chỉ tính lãi dựa trên nợ gốc, chứ không tính lãi trên lãi nhập gốc.
Ví dụ, nếu áp dụng mức lãi suất quá hạn thẻ khoảng 20%, tiền lãi phát sinh của các ngân hàng quốc doanh là 18,7 – 18,8 triệu đồng/11 năm (giả định lãi suất không thay đổi qua các thời kỳ).
Như vậy, tiền gốc và lãi sau 11 năm mà khách hàng phải trả sẽ hơn 27 triệu đồng.
Nếu áp dụng cách tính lãi kép, khoản nợ gốc 8,5 triệu đồng ước tính chịu lãi suất thẻ 87%/năm, sau đó, lãi nhập gốc và tiếp tục bị tính thêm lãi suất này, sau 11 năm, dư nợ khách phải trả là khoảng 8,8 tỷ đồng.
"Việc dẫn đến dư nợ gốc như này, chỉ có thể là ngân hàng đã áp dụng lãi suất kép, thay vì tính lãi theo số nợ gốc chi tiêu ban đầu", người này cho hay.

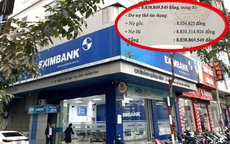
Ngân hàng Eximbank chi nhánh tại tỉnh Quảng Ninh. Ảnh: Nguyễn Hùng.
Theo vị lãnh đạo ngân hàng thương mại quốc doanh, với khoản vay tín dụng, ngân hàng chỉ khoanh nợ khi khách hàng chết, mất tích hoặc đi tù.

Khi phát hành thẻ, ngân hàng bắt buộc phải ghi thông tin căn cước công dân hoặc số chứng minh thư và thông tin hộ khẩu thường trú của khách hàng. Khi khoản nợ bị chậm hoặc quá hạn, hoặc khách hàng sử dụng gần hết hạn mức của thẻ, cán bộ ngân hàng sẽ truy từ thông tin này để chăm sóc, xử lý nợ không mất nhiều thời gian.
Về lãi suất, lãi suất khoản nợ được tính tự động trên hệ thống phần mềm. Hơn nữa, hệ thống phần mềm nợ xấu cũng cập nhật liên tục khách hàng mới. Từ những cập nhật này, nhân viên ngân hàng có trách nhiệm liên hệ khách trong danh mục nợ.
"Nếu khách hàng không chết, mất tích hoặc đi tù, khoản nợ xấu vẫn chạy nhưng chạy với lãi suất như thế nào, với những loại lãi nào… sẽ căn cứ vào điều kiện thỏa thuận giữa hai bên trước đó. Đây là quy định pháp luật của Ngân hàng Nhà nước cho phép nhưng ở mức độ như thế nào", người này cho hay.
Những ngày qua, mạng xã hội lan truyền thông tin vụ nợ phát sinh gây sốc ở tỉnh Quảng Ninh khi một khách hàng mở thẻ tín dụng tại Eximbank (chi nhánh Quảng Ninh) tiêu dùng hết 8,5 triệu đồng và sau 11 năm phải trả lãi phát sinh 8,8 tỉ đồng.
Theo thông tin chia sẻ, năm 2012, anh P.H.A (trú TP. Hạ Long, tỉnh Quảng Ninh) từng đến Eximbank Chi nhánh Quảng Ninh nhờ 1 nhân viên (nam giới) làm thủ tục mở thẻ tín dụng nhưng chưa từng nhận thẻ mang tên mình.
Năm 2016, khi có nhu cầu đi vay vốn ngân hàng thì mới phát hiện ra, bản thân có nợ xấu tại Ngân hàng Eximbank. Khi anh P.H.A đã tới Ngân hàng Eximbank Chi nhánh Quảng Ninh để xác minh thì được ngân hàng này thông báo phải chịu trách nhiệm với chiếc thẻ tín dụng đã mở trước đó. Thấy vậy, anh P.H.A yêu cầu được xem lại hồ sơ mở thẻ tín dụng và sao kê chi tiết.
Theo bảng sao kê thẻ tín dụng mang tên anh P.H.A cho thấy, có việc giao dịch mua một chiếc điện thoại với giá hơn 9 triệu đồng. Đáng chú ý, chữ ký trong hồ sơ mở thẻ không giống chữ kỹ của anh P.H.A. Hơn nữa, trong sao kê ngân hàng, có 2 lần đã trả lãi trong vòng 2 tháng, việc này anh P.H.A khẳng định là không biết.
Cũng theo anh P.H.A, vì không muốn ảnh hưởng tới hình ảnh cá nhân nên anh đã thể hiện thiện chí khắc phục hậu quả số tiền nợ nhưng ngân hàng không đồng ý và yêu cầu phải trả cả gốc lẫn lãi mà thẻ tín dụng đó đã vay.
Từ năm 2016 đến nay, giữa anh và ngân hàng cũng đã gặp trực tiếp rất nhiều lần để giải quyết nhưng không có tiếng nói chung. Thậm chí phía ngân hàng yêu cầu về địa phương xin xác nhận một đơn nội dung không có khả năng chi trả nhưng anh không đồng ý với lý do nếu xin đơn đó thì đồng nghĩa với việc anh là người lừa đảo. Anh P.H.A cũng thắc mắc, tại sao hàng tháng ngân hàng không thông báo khoản nợ và nhắc nhở khách hàng về khoản vay, nợ xấu cần thanh toán?
Cận cảnh kiểm tra, giám sát bữa ăn bán trú tại trường mầm non ở Hải Dương
Thông báo
Tin liên quan