

Có 1 tỷ đồng nên mua vàng, gửi tiết kiệm hay mua nhà trả góp thời điểm này?


GĐXH - Với số tiền 1 tỷ đồng, đầu tư vàng, gửi tiết kiệm hay trả góp mua nhà cần được cân nhắc kỹ vì mỗi kênh đầu tư sẽ có ưu, nhược điểm riêng.
Băn khoăn có 1 tỷ đồng nên mua vàng, gửi tiết kiệm hay trả góp mua nhà
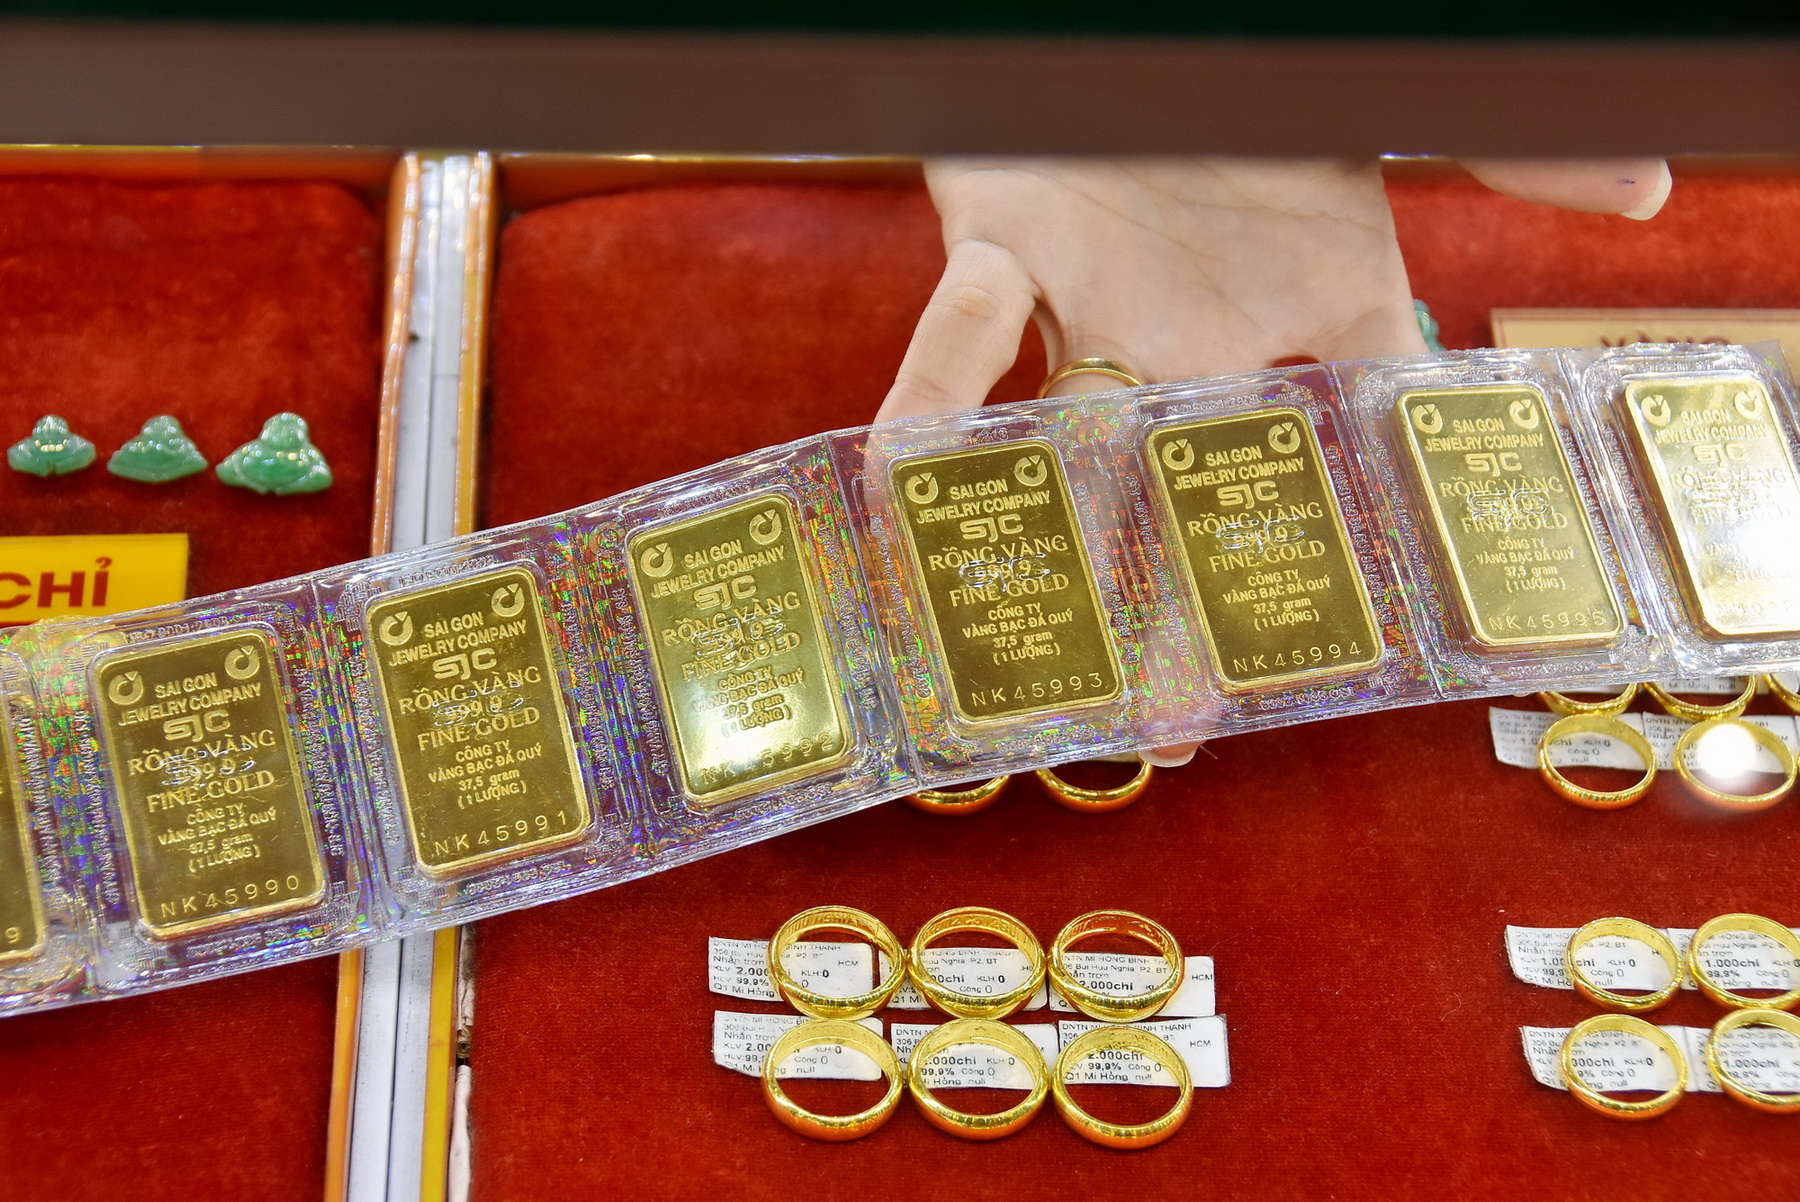
Giá vàng trồi sụt mạnh trong những ngày qua
Chị Bùi Thị Linh (Hà Nội) đang vay ngân hàng để mua một căn hộ. Khoản vay hiện trong thời gian hưởng lãi suất ưu đãi 6%/năm. Hơn một năm nữa, lãi suất vay sẽ chuyển sang cơ chế tính theo lãi suất tham chiếu cộng biên độ 3,5%, theo thỏa thuận trong hợp đồng tín dụng. Với anh Tùng, áp lực tài chính hiện chưa quá lớn.
Mới đây, chị được bố mẹ hỗ trợ hơn 1 tỷ đồng. Thay vì dùng khoản tiền này để trả bớt khoản vay ngân hàng, anh Tùng đang cân nhắc các phương án đầu tư.
Giá vàng giảm, chị Linh cho rằng đây có thể là thời điểm để mua vào để chờ cuối năm giá tăng. Phương án thứ hai là gửi ngân hàng với mức lãi suất khoảng/trên 8%/năm.
Chị Linh băn khoăn: Có nên mua vàng, gửi tiết kiệm hay trả vay ngân hàng?
Có 1 tỷ đồng nên mua vàng, gửi tiết kiệm hay mua nhà trả góp thời điểm này?
Có 1 tỷ trong tay, nhà đầu tư nên mua vàng hay gửi tiết kiệm?
Thông tin trên Tiền phong, theo ông Nguyễn Mạnh Cường, chuyên viên tư vấn tài chính, trong trường hợp của chị Linh, điểm quan trọng không nằm ở việc vàng có thể tăng bao nhiêu, mà trước hết phải nhìn vào cấu trúc tài chính của người vay.
Chị Linh đang có một khoản nợ ngân hàng. Lãi suất vay hiện tại chỉ mang tính tạm thời do đang trong thời gian ưu đãi. Sau khi hết ưu đãi, khoản vay sẽ được tính theo lãi suất tham chiếu cộng biên độ. Vì vậy, chi phí vay của anh Tùng trong tương lai có thể thay đổi.
Khoản tiền hơn 1 tỷ đồng không đơn thuần là tiền nhàn rỗi để đầu tư. Đây còn là một nguồn lực có thể giúp giảm dư nợ và giảm áp lực tài chính trong tương lai.
Nếu gửi ngân hàng với lãi suất 8%/năm, 1 tỷ đồng và duy trì khoản tiền gửi đủ một năm có thể tạo ra khoảng 80 triệu đồng tiền lãi, tùy sản phẩm tiền gửi và các điều kiện áp dụng.
Với người đang có khoản vay mua nhà, việc lựa chọn vàng thay vì giảm nợ còn liên quan trực tiếp đến khả năng trả nợ. Đặc biệt, thời điểm khoản vay hết ưu đãi cần được tính đến. Khi lãi suất vay tăng, khoản tiền đang nắm giữ có thể trở thành nguồn lực quan trọng để giảm dư nợ.
Có thể thấy, đầu năm 2026 đã ghi nhận sự bùng nổ của giá vàng khi đạt kỷ lục 192 triệu đồng/lượng, nhưng sau đó là những chuỗi ngày liên tục giảm. Hiện giá vàng đang dao động dưới ngưỡng 147 triệu đồng/lượng.
Thông tin trên VTC News, theo TS Châu Đình Linh, chuyên gia tài chính - ngân hàng, cần phân biệt rõ giữa nhà đầu tư tích sản và nhà đầu tư đầu cơ vàng.
Với những người xem vàng là tài sản phòng thủ, tỷ trọng nắm giữ chỉ nên dao động khoảng 10-20% danh mục. Ngược lại, những nhà đầu tư dành tỷ trọng quá lớn cho vàng với mục tiêu đầu cơ đang phải đối mặt với nhiều rủi ro hơn khi giá vàng điều chỉnh.
Bên cạnh đó, việc sửa đổi Nghị định số 24/2012/NĐ-CP của Chính phủ mở rộng nguồn cung, tăng tính minh bạch trong giao dịch và đẩy mạnh thanh tra, giám sát đang góp phần thu hẹp chênh lệch giữa giá vàng trong nước và thế giới, đồng thời hạn chế hoạt động đầu cơ.
Các chuyên gia cho rằng, việc đầu tư không có công thức đầu tư chung cho mọi người. Việc phân bổ danh mục phụ thuộc vào mục tiêu đầu tư, thời gian nắm giữ và khả năng chấp nhận rủi ro của từng cá nhân. Vì thế nhà đầu tư cần xác định rõ mục tiêu là tích lũy tài sản dài hạn hay đầu cơ ngắn hạn, đồng thời đặt ra ngưỡng chốt lời và cắt lỗ ngay từ đầu.
Mua vàng: Các chuyên gia nhìn nhận đây là một "bệ đỡ" vững chắc cho nhà đầu tư nếu xét trong dài hạn từ 20 đến 30 năm. Tuy nhiên, cảnh báo về sự biến động giá rất lớn của vàng trong ngắn hạn, dẫn chứng có những thời điểm giá vàng thế giới sụt giảm hơn 1.000 USD chỉ trong vòng chưa đầy một tháng.
Gửi tiết kiệm ngân hàng: Tại thị trường Việt Nam, đây có thể được xem là kênh an toàn cao. Ngay cả trong những trường hợp ngân hàng gặp khó khăn hay rơi vào tình trạng phá sản, Nhà nước vẫn luôn đảm bảo quyền lợi cuối cùng cho người gửi tiền. Mặc dù tỷ suất sinh lời từ gửi tiết kiệm có thể thấp hơn các kênh khác và thời gian nhận lại tiền có thể bị chậm trễ trong một số tình huống đặc thù, nhưng về cơ bản, đây là kênh đầu tư mà người dân không phải lo bị mất vốn.
Trả góp mua nhà: Đây là một kênh đầu tư truyền thống và quen thuộc, cũng đang đứng trước những thách thức mới. Chuyên gia phân tích rằng thị trường này hiện có hai thái cực: đầu tư vào giá trị thực và đầu tư lướt sóng theo đám đông.
Thông báo