

Muôn nẻo cầm đồ

Nói đến hai chữ “cầm đồ”, hẳn trong mỗi người đều có thể hình dung ra hoạt động này, hoặc, nếu không muốn nói họ đã từng là “nạn nhân” của loại hình dịch vụ đầy dẫy những thủ đoạn, cám dỗ, hệ lụy…
Nam - một chủ cầm đồ có tiếng ở đường Láng, Hà Nội tiết lộ: “Bây giờ, người cầm cắm thì ít, cửa hàng cầm đồ thì nhiều, nếu chỉ cầm các loại tài sản thông thường thì có mà... chết đói! Chính vì thế, bọn em cầm cả những loại giấy tờ có giá trị, hay kể cả “phá rào” cho vay tín chấp! Cầm loại “hàng” này cũng hơi sợ, bởi có đến 30% lượng khách không quay lại, mà bọn em thì không thể thanh lý các loại giấy tờ đó”.
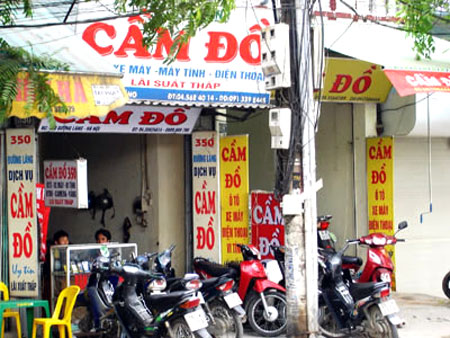 |
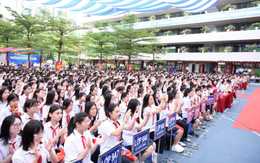
| Một dãy phố chuyên cầm đồ. Ảnh minh họa. |
Theo ghi nhận của phóng viên, với các hiệu cầm đồ thông thường, giao dịch thường xuyên nhất là những tài sản dễ tiêu thụ, như điện thoại, xe máy, ôtô… với mức cầm cố, tức số tiền mà hiệu cầm đồ đưa cho khách chỉ khoảng phân nửa giá trị món hàng. Anh Giang, chủ một hiệu cầm đồ khá uy tín trên phố Phùng Hưng cho biết: “Thường thì chúng tôi cho vay lãi suất theo ngày, với mức “giá chợ” chung là 4.000 đồng/một triệu đồng. Nếu vay 10 triệu thì lãi suất một ngày là 40.000 đồng.
Nhưng cũng còn tùy theo từng khách, nếu là khách quen, có khi chỉ 3.000 đồng/triệu/ngày, nhưng nếu khách lạ và có nhiều dấu hiệu cầm “đứt”, chúng tôi đẩy lên 6.000 đồng”. Theo quy định chung, hết thời gian dự định vay mà khách hàng vẫn chưa thể đóng tiền gốc thì sẽ phải tới các cửa hiệu thanh toán khoản tiền lãi để xin “gia hạn”, nếu không tài sản của họ sẽ được thanh lý ngay.
Một hình thức cầm đồ khác hiện nay đó là “cầm đồ tín chấp” nghĩa là có tài sản mà không cần giấy tờ chứng minh sở hữu hoặc ngược lại, có giấy tờ nhưng không có tài sản mà vẫn được vay tiền. Tuy nhiên, để được cầm cố theo hình thức này, người muốn cầm cố phải có mối quen biết với chủ cầm đồ, phải nhờ người bảo lãnh.
Bởi cả người cầm đồ và người nhận cầm đồ đều hiểu, đây là loại hình kinh doanh sai luật, chứa đựng quá nhiều rủi ro, nhất là về vấn đề pháp lý đối với chủ cầm đồ, họ có thể rơi vào tù tội với tội danh đặc trưng: “Tiêu thụ tài sản do người khác phạm tội mà có”. Nhưng vì mức “siêu lợi nhuận”, không ít kẻ hám lợi vẫn lao vào như những con thiêu thân.
Với hình thức “1 trong 2” này, người vay sẽ phải chịu mức lãi suất rất cao. Một triệu đồng được tính lãi 10.000 đồng/ngày, thậm chí, nếu là “vay nóng”, mức lãi có thể cao hơn nhiều lần, gần bằng cả tháng lãi của các ngân hàng thông thường. Theo ‘”luật” cầm đồ, sau số ngày đã thỏa thuận, thường từ 10-15 ngày mà người cầm không tới trả lãi hay gia hạn thêm hợp đồng thì món đồ đó phải thanh lý. Và mỗi chủ hàng đều có phương thức xử lý “hàng” cũng như mối riêng về tiêu thụ giấy tờ, tiêu thụ xe không giấy…
Và những chiêu “né” luật…
Vụ án lừa đảo của bị cáo Bùi Xuân Thành vừa được TAND thành phố Hà Nội đưa ra xét xử đã thể hiện rõ thủ đoạn tinh vi của chủ cầm đồ.
Được người quen nhờ cầm tiền mua xe, Thành mang 42.000 USD đi mua chiếc Mercedes C200 đã qua sử dụng nhưng viết giấy tờ mua bán xe trao tay mang tên Thành. Để có tiền, Thành mang giấy tờ xe đến đặt tại cửa hàng cầm đồ. Chủ tiệm cầm đồ đã yêu cầu Thành phải công chứng giấy tờ bán xe và ký giấy bán xe với giá 250 triệu đồng - là số tiền vay để “né” luật. Tiền lãi được chủ cầm đồ tính bằng cách cho Thành thuê lại xe trên với giá 10 triệu đồng một tháng.
Thành đồng ý và nói với chính chủ của xe là mất giấy tờ và làm lại giấy tờ xe mới nên chủ xe vẫn yên tâm và sử dụng chiếc xe trên như bình thường. Sau 13 tháng trả lãi cho chủ cầm đồ đều đặn, đến khi Thành không thể thanh toán nên đã bỏ trốn. Chủ hàng cầm đồ đã làm đơn tố cáo Thành về hành vi lừa đảo. Vì có giấy tờ mua bán xe đã được công chứng nên chủ cửa hàng cầm đồ trên đã đề nghị cơ quan điều tra thu hồi chiếc xe trên cho mình và “ung dung” bán xe trên cho người khác với số tiền 28.000 USD (chưa kể tiền lãi đã thu trong 13 tháng ròng).
Gần một năm sau khi mua bán qua nhiều chủ, chiếc xe trên mới được trở về với người chủ thật của mình. Thành phải nhận mức án 12 năm tù giam về tội danh lừa đảo chiếm đoạt tài sản, còn hành vi tiêu thụ tài sản do người khác phạm tội mà có đáng nhẽ sẽ thuộc về chủ cầm đồ nhưng lại không thể xử lý.
Nói về những hành vi phạm luật của các hiệu cầm đồ, luật sư Phương Nam - Trưởng văn phòng luật sư số 10 - Đoàn luật sư Hà Nội phân tích, theo quy định của Bộ luật Hình sự, hành vi cho vay lãi cấu thành tội cho vay nặng lãi khi có các yếu tố, như cho vay với mức lãi suất cao hơn mức lãi suất cao nhất mà pháp luật quy định từ mười lần trở lên, có tính chất chuyên bóc lột... quy định tại điều 163 - BLHS với mức hình phạt lên đến 3 năm tù giam.
Và với lãi suất cho vay quá cao của các chủ tiệm cầm đồ, có đủ cơ sở để xử lý theo tội danh cho vay nặng lãi. Nhưng cũng theo luật sư Phương Nam, để khép vào tội danh này không đơn giản, bởi bản thân người vay tiền đã tự chấp nhận thực hiện “giao kết”.
Bên cạnh đó, cho dù người cầm cố có khai nhận đã cầm tài sản ở cửa hàng cầm đồ này, hay cửa hàng kia nhưng khi hỏi đến, các chủ cầm đồ đều “lắc đầu quầy quậy” bởi trên thực tế, họ không “ngây thơ” để xác lập các giao dịch với người cầm cố tài sản khi người cầm cố không chứng minh được mình là chủ sở hữu…
Theo An ninh Thủ đô
Thông báo