

Từ năm 2026, lương 21 triệu đồng/tháng không cần nộp thuế thu nhập cá nhân: Điều kiện gì?


GĐXH -Từ năm 2026, theo quy định mới về giảm trừ gia cảnh, người có lương 21,6 triệu đồng/tháng có thể không phải nộp thuế thu nhập cá nhân nếu đáp ứng một số điề u kiện nhất định.
Từ năm 2026, lương 21 triệu đồng/tháng không cần nộp thuế thu nhập cá nhân điều kiện gì?
Ảnh minh họa
Để có mức lương 21 triệu đồng/tháng mà không phải đóng thuế thu nhập cá nhân (TNCN) theo quy định hiện hành, bạn cần đáp ứng điều kiện về số lượng người phụ thuộc hoặc các khoản giảm trừ bảo hiểm bắt buộc:
Điều kiện về người phụ thuộc
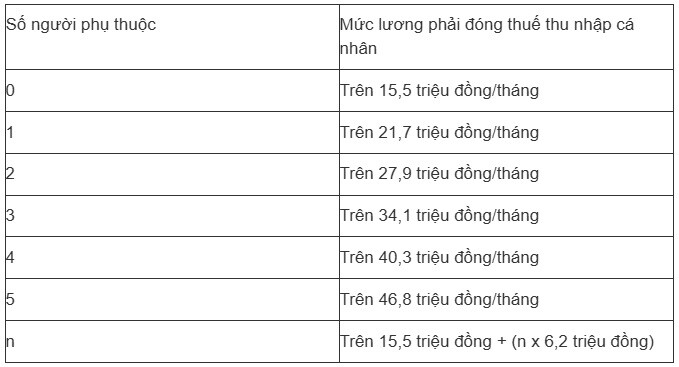
Theo quy định về mức giảm trừ gia cảnh (bản thân 15,5 triệu đồng/tháng và mỗi người phụ thuộc 6,2 triệu đồng/tháng):
Có ít nhất 1 người phụ thuộc:
• Tổng mức giảm trừ (Bản thân + 1 người phụ thuộc + các khoản bảo hiểm bắt buộc nếu có) sẽ nâng ngưỡng chịu thuế lên trên 21,7 triệu đồng/tháng (1 người phụ thuộc là 15,5 + 6,2 = 21,7 triệu đồng, chưa kể bảo hiểm). Do đó, với mức lương 21 triệu đồng/tháng và có từ 1 người phụ thuộc trở lên, bạn sẽ không phải đóng thuế TNCN.
Điều kiện về các khoản giảm trừ (Bảo hiểm bắt buộc và các khoản khác)
Nếu bạn không có người phụ thuộc, lương 21 triệu đồng/tháng vẫn có thể không phải đóng thuế TNCN nếu thu nhập tính thuế sau khi trừ bảo hiểm bắt buộc đưa số tiền chịu thuế xuống dưới mức 15,5 triệu đồng/tháng.
Người phụ thuộc là những ai?
Theo Báo Quân đội nhân dân, điều 10 Luật Thuế thu nhập cá nhân năm 2025 có quy định về người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
1. Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
2. Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Lương bao nhiêu phải đóng thuế thu nhập cá nhân năm 2026?
Luật Thuế thu nhập cá nhân (sửa đổi) có hiệu lực thi hành từ 1/7/2026. Riêng các nội dung liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú sẽ được áp dụng ngay từ kỳ tính thuế năm 2026, tức là từ 1/1/2026.
Thông tin trên Tạp chí điện tử Zingnews, một trong những điểm đáng chú ý nhất của Luật sửa đổi này là việc nâng mức giảm trừ gia cảnh cho bản thân người nộp thuế và người phụ thuộc.
Cụ thể, theo quy định mới, mức giảm trừ đối với người nộp thuế tăng từ 11 triệu đồng lên 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm; mức giảm trừ đối với mỗi người phụ thuộc tăng từ 4 triệu đồng lên 6,2 triệu đồng/tháng.
Với mức giảm trừ gia cảnh mới, cá nhân không có người phụ thuộc có thu nhập dưới 17 triệu đồng/tháng (sau khi trừ các khoản bảo hiểm bắt buộc) sẽ được miễn thuế thu nhập cá nhân (TNCN) kể từ năm 2026.
Trường hợp này, mức đóng bảo hiểm xã hội được tính trên toàn bộ thu nhập, tương ứng 10,5% (gồm 8% bảo hiểm xã hội, 1,5% bảo hiểm y tế và 1% bảo hiểm thất nghiệp), tương đương 1,785 triệu đồng/tháng. Tổng mức giảm trừ đạt 17,285 triệu đồng, cao hơn thu nhập chịu thuế nên cá nhân không phát sinh nghĩa vụ thuế.
Tương tự, cá nhân có thu nhập 24 triệu đồng/tháng và 1 người phụ thuộc cũng không phải nộp thuế TNCN sau khi trừ các khoản bảo hiểm bắt buộc. Với trường hợp có 2 người phụ thuộc, cá nhân có thu nhập 31 triệu đồng/tháng sẽ chưa phải nộp thuế khi áp dụng biểu thuế lũy tiến từng phần theo quy định mới.
Dưới đây là bảng mức lương phải đóng thuế thu nhập cá nhân tương ứng với số lượng người phụ thuộc mà người nộp thuế có thể tham khảo:
Thông báo