

Không miễn thuế nhà đất với hồ sơ nộp sau 30/6

Các cá nhân có thu nhập từ thừa kế, quà tặng là bất động sản chỉ được miễn thuế thu nhập cá nhân nếu đã nộp hồ sơ cho cơ quan thuế trong thời gian từ 1/1 đến hết 30/6/2009.
Chiều qua, Tổng cục Thuế có văn bản hướng dẫn thêm về thuế thu nhập cá nhân đối với chuyển nhượng bất động sản, nhận thừa kế, quà tặng là bất động sản.
Theo đó, bất động sản chuyển nhượng trước năm 2009 nhưng chưa nộp thuế thì chỉ những trường hợp mà cơ quan thuế chưa phát hành thông báo nộp thuế tính đến hết 31/12/2008 mới được chọn phương thức nộp thuế theo cách có lợi nhất.
 |
|
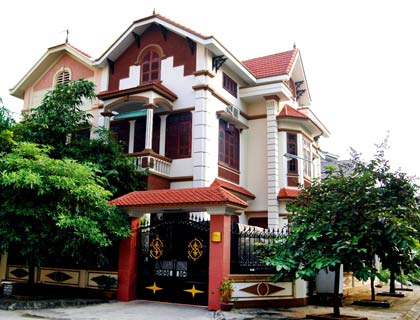
Thuế nhà đất chưa tạo đươc sự bình đẳng. |
Chẳng hạn, nếu thuế phải nộp tính theo Luật thuế chuyển quyền sử dụng đất thấp hơn số thuế phải nộp theo Luật thuế thu nhập cá nhân thì được nộp thuế theo Luật thuế chuyển quyền sử dụng đất và ngược lại. Đồng thời, người nộp thuế còn được thoái trả nếu thuế đã nộp cao hơn thuế phải nộp. Trường hợp còn lại nếu cơ quan thuế đã có thông báo nộp thuế chuyển quyền sử dụng đất thì phải nộp thuế theo số thuế đã thông báo.
Cũng theo quy định này, các cá nhân có thu nhập từ thừa kế, quà tặng là bất động sản chỉ được miễn thuế thu nhập cá nhân nếu đã nộp hồ sơ cho cơ quan thuế trong thời gian từ 1/1 đến hết 30/6/2009. Nếu người nhận thừa kế đã nộp hồ sơ hợp lệ cho cơ quan thuế trước ngày 1/1 thì không thuộc đối tượng chịu thuế thu nhập cá nhân, do đó không được miễn thuế.
Theo Thông tư số 161 hướng dẫn về thuế thu nhập cá nhân đối với các trường hợp chuyển nhượng, nhận thừa kế, quà tặng là bất động sản do Bộ Tài chính ban hành hồi giữa tháng 8, các cá nhân có đầy đủ hồ sơ, chứng từ hợp lệ làm cơ sở xác định giá sẽ chịu thuế suất 25% trên thu nhập chịu thuế. Các trường hợp còn lại áp dụng mức thuế 2%.
Theo đó, thuế suất 25% trên thu nhập chịu thuế chỉ áp dụng đối với cá nhân chuyển nhượng bất động sản có đủ giấy tờ hồ sơ là căn cứ xác định giá và các khoản phí có liên quan. Các trường hợp còn lại không có cơ sở tính giá vốn và các khoản phí sẽ áp dụng thuế suất 2% tính trên giá chuyển nhượng. Mức 2% này được căn cứ trên giá đất do UBND các tỉnh, thành phố quy định.
|
Cũng theo thông tư 161 có 3 trường hợp chuyển nhượng bất động sản nằm trong diện miễn thuế hoặc tạm thời chưa thu thuế cá nhân.
Trường hợp thứ nhất là các hộ gia đình có quyền sử dụng đất, quyền sở hữu nhà khi góp vốn bằng bất động sản để thành lập doanh nghiệp hoặc tăng vốn sản xuất kinh doanh của doanh nghiệp theo quy định của pháp luật.
Trong đó, cá nhân góp vốn bằng bất động sản vào doanh nghiệp, nếu được chia lợi nhuận phải nộp thuế thu nhập cá nhân đối với hoạt động đầu tư vốn. Trong trường hợp chuyển nhượng phần vốn góp cho tổ chức, cá nhân khác thì phải nộp thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng vốn, đồng thời phải truy nộp thuế thu nhập cá nhân đối với hoạt động chuyển nhượng bất động sản khi góp vốn vào doanh nghiệp.
Trường hợp thứ hai được miễn thuế là các khoản thu nhập từ nhận tiền bồi thường do Nhà nước thu hồi đất, kể cả các khoản thu nhập do các tổ chức kinh tế bồi thường, hỗ trợ khi thực hiện thu hồi đất theo Nghị định 197 của Chính phủ.
Trường hợp còn lại là các khoản thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân. |
Theo VnExpress
Bình luận (0)
Ý kiến của bạn
Thông báo