

Thu phí giao dịch ATM: Lợi hay hại?

Giadinh.net - Sau hơn 5 tháng trì hoãn, Hội thẻ ngân hàng lại đề xuất thu phí giao dịch ATM. Với hệ thống được cho là còn nhiều khiếm khuyết, đề xuất này một lần nữa vấp phải sự phản đối khá mạnh mẽ của dư luận.
Thu phí để nâng cấp dịch vụ
Tháng 6/2008, trước sức ép của dư luận, Hội Thẻ ngân hàng Việt Nam đã rút lại đề xuất thu phí giao dịch qua ATM kể từ 1/7. Khi đó, Phó Chủ tịch hội đã lý giải, việc thu phí đối với giao dịch rút tiền mặt và chuyển khoản qua ATM là cần thiết nhằm hỗ trợ ngân hàng trong việc phát triển dịch vụ. Song việc thu phí phải dời lại để các thành viên có thêm thời gian hoàn thiện cơ sở hạ tầng kỹ thuật, nâng cao chất lượng phục vụ khách hàng và để khách hàng làm quen với việc giao dịch qua ATM.
Trong khi vẫn còn những phàn nàn về hệ thống máy rút tiền ATM thì một lần nữa, đề xuất này lại được đưa ra. Mức thu dự kiến vẫn là 1.000 đồng mỗi lần giao dịch, thời gian bắt đầu triển khai sẽ phụ thuộc vào sự chấp thuận của Ngân hàng Nhà nước. Ngày 18/11, trao đổi với PV Báo GĐ&XH, bà Nguyễn Thu Hà - Chủ tịch Hội Thẻ ngân hàng Việt Nam cho biết, nếu được sự cho phép của Ngân hàng Nhà nước, ngay trong tuần này, Hội sẽ tổ chức họp báo chính thức về quyết định thu phí giao dịch qua ATM.
 |
|
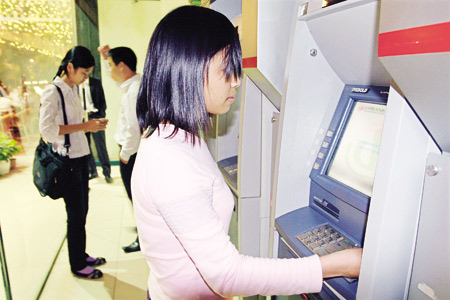
Chất lượng dịch vụ sẽ được nâng cấp sau khi thu phí giao dịch thẻ ATM? Ảnh: TG. |
Các ngân hàng đã lý giải chuyện thu phí rút tiền mặt là nhằm bù đắp chi phí đầu tư cho máy móc, thiết bị, hạ tầng mạng cũng như chi phí quản lý khách hàng. Trung bình một máy ATM có giá khoảng 300-500 triệu đồng. Mỗi máy chỉ phục vụ tốt trong 5 năm, sau đó phải nâng cấp. Ngoài ra, các chi phí như địa điểm, vị trí đặt máy, bảo quản máy, an ninh mỗi năm tốn thêm khoảng 300-400 triệu đồng một máy. Nếu cộng cả phí phát hành thẻ, quản lý và vận hành hệ thống, ngân hàng phải đầu tư 5.000-7.000 đồng cho mỗi giao dịch trên ATM. Chưa kể, ngân hàng còn phải duy trì lượng tiền mặt đáng kể trong máy để phục vụ nhu cầu rút của khách hàng, chừng vài trăm triệu đến một tỷ đồng mỗi máy.
Khách hàng mất tiền vô lý?
Các ý kiến cho rằng, mối lợi lớn nhất của các ngân hàng là nguồn tiền gửi ngắn hạn với lãi suất rẻ. Theo quy định, tiền trong tài khoản thẻ ATM chỉ được hưởng lãi suất không kỳ hạn, gần như bằng 0%. Mỗi thẻ ATM cũng phải đảm bảo số dư tối thiểu 50.000-100.000 đồng trong tài khoản. Khoản chênh lệch lãi suất tiền gửi qua ATM chính là chi phí khách hàng đã bỏ ra trả cho dịch vụ thẻ của ngân hàng.
|
Trong một cuộc thăm dò ý kiến bạn đọc do báo điện tử VnExpress tiến hành cuối năm 2007, hơn 73% ý kiến tham gia phản đối việc thu phí ATM. Số còn lại đồng ý với điều kiện ngân hàng phải mở rộng mạng lưới chấp nhận thẻ và nâng cấp dịch vụ của mình. |
Mặt khác ở Việt Nam hiện nay, việc kết nối hệ thống POS (các điểm chấp nhận thẻ, cho phép thanh toán hóa đơn mà không cần trả bằng tiền mặt) chưa phổ biến tại các siêu thị, khu mua sắm. Với hệ thống này, khách hàng sẽ không mất phí khi giao dịch. Nếu bây giờ thu phí giao dịch qua ATM, khách hàng sẽ phải chấp nhận mất tiền một cách vô lý. Họ sẽ phải rút tiền mặt (mất phí) ở máy ATM để mua hàng tại siêu thị, mà đáng lẽ nếu hệ thống POS đã hoàn thiện, họ có thể sử dụng thẻ thanh toán miễn phí qua POS. Như vậy, khách hàng phải chịu mất tiền oan, do hệ thống dịch vụ ngân hàng chưa hoàn thiện. Chưa kể, hệ thống máy rút tiền tự động ATM cũng chưa hoàn thiện. Ngay tại các thành phố lớn, tình trạng hỏng hóc, quá tải ở các máy ATM thường xuyên xảy ra, đặc biệt là trong các ngày lễ, Tết.
 |
|
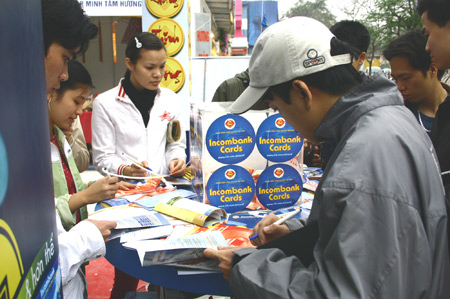
Thẻ ATM ngày càng được nhiều người dân quan tâm và sử dụng. Ảnh: Chí Cường. |
Trên một phương diện khác, hiện nay, người dân vẫn có thói quen sử dụng tiền mặt trong các giao dịch mua bán. Nhà nước có chủ trương khuyến khích người dân giao dịch qua tài khoản ngân hàng và sử dụng các loại thẻ tín dụng. Vậy quyết định thu phí giao dịch này có đi ngược với chủ trương hạn chế sử dụng tiền mặt trong lưu thông? Đơn cử như trường hợp mua hàng tại các siêu thị, trung tâm thương mại, một lượng tiền mặt lớn sẽ được rút ra và đưa vào lưu thông. Còn nữa, khi sự phản đối của người dân lên cao, người ta có thể hạn chế việc sử dụng thẻ ATM. Lúc đó, việc sử dụng tiền mặt trong lưu thông sẽ tăng lên kéo theo những hệ lụy không đáng có từ đó.
|
Chị Lê Yến, Hàng Bài, Hoàn Kiếm (Hà Nội):
“Tôi tẩy chay thu phí”
“Thu phí giao dịch thẻ ATM ấy à? Tôi tẩy chay luôn. Người ta gửi tiền vào tài khoản, tức là một hình thức cho ngân hàng mượn tạm vốn rồi, sao còn thu phí? Ngân hàng cũng không nên lập luận, thu phí là để nâng cấp hệ thống, phục vụ khách hàng tốt hơn. Ngân hàng hãy phục vụ tốt hơn trước khi thu phí đi đã.
Trong khi bây giờ có rất nhiều lời phàn nàn ATM hay lỗi, hỏng hóc, sao lại đòi thu phí? Mục đích kinh doanh là phải thu hút khách về mình, nâng tỷ lệ người dùng thẻ ATM lên. Thu phí thế này còn ai muốn dùng?”.
Chị Hoàng Vân, Khu đô thị Bắc Linh Đàm (Hà Nội): “Tôi không đồng ý”
“Đương nhiên là tôi không đồng ý. Tôi đang sử dụng Master Card của Vietcombank, 2 năm phải thay thế thẻ một lần mất 200.000 đồng. Mỗi tháng phí duy trì thẻ là 9.000 đồng, tính ra để “nuôi” thẻ mỗi tháng tôi phải mất gần 20.000 đồng. Đấy là chưa kể đến số dư tối thiểu 200.000 đồng của thẻ.
Hơn nữa, người dân gửi tiền vào thẻ cũng là hình thức cho ngân hàng vay vốn. Chênh lệch lãi suất có kỳ hạn và không kỳ hạn cũng không phải là thấp. Cứ tính khoảng 1% - 0,25%=0,75%, thì với số dư 1 triệu đồng trong tài khoản, một tháng ngân hàng cũng thu lợi 7.500 đồng từ một tài khoản thẻ ATM. Vậy thì còn đòi thu phí gì nữa?”.
TS Nguyễn Minh Phong, Viện Nghiên cứu Phát triển Kinh tế - Xã hội Hà Nội: “Cần cân nhắc thời điểm thu và mức thu”
“Ngân hàng phải bỏ ra một chi phí không nhỏ đầu tư cho hệ thống nên về nguyên tắc họ có thể thu phí. Nhưng tôi cho rằng, khi thu phí phải đảm bảo ba nguyên tắc. Thứ nhất, không được tính phí trên các khoản tiền lương của người tiêu dùng.
Hiện nay nhiều người buộc phải lĩnh lương qua ATM chứ không phải tự nguyện. Nếu tính phí trên các khoản lương này, không khác gì cắt giảm bớt tiền lương của người dùng thẻ.
Thứ hai, là mức phí mang tính chất tượng trưng chứ không thể thu với mức kinh doanh. Mục tiêu của Nhà nước khuyến khích không dùng tiền mặt, nếu mức phí quá cao sẽ không khuyến khích người dân sử dụng các dịch vụ thẻ.
Thứ ba, phải hoàn thiện và nâng cấp hệ thống. Nếu coi dịch vụ ATM là một dịch vụ thị trường, có thu phí thì tất cả dịch vụ kèm theo cũng phải mang tính chất thị trường. Ngân hàng phải có trách nhiệm trả lãi suất không thời hạn trên số dư của thẻ. Ngân hàng phải có hình thức chịu trách nhiệm, hay chịu phạt khi tiền không có trong các cây rút tiền tự động. Ngoài ra phải đảm bảo tính an toàn, tính bảo mật cho người sử dụng. Đặc biệt là sau những sự cố liên quan đến ATM trong thời gian qua.
Cuối cùng, tôi cho rằng, các ngân hàng có thể thu phí, nhưng phải tính đến thời điểm thu và mức phí thu cho hợp lý”. |
Đắc Kiên
Bình luận (0)
Ý kiến của bạn
Thông báo