

Không để ngân hàng “chết” liên hoàn

Giadinh.net - Đây là các quan điểm được nhiều đại biểu thảo luận tại ngày làm việc thứ 3, phiên 26 của Thường vụ Quốc hội hôm 17/12 khi đề cập tới sửa đổi Luật Các tổ chức tín dụng...
Cá nhân, tổ chức được sở hữu tối đa 10% cổ phần!
Một trong những sửa đổi được cho là quan trọng của dự thảo luật này là quy định nghiêm cấm các tổ chức, cá nhân không phải là tổ chức tín dụng thực hiện hoạt động ngân hàng, nên các công ty chứng khoán sẽ phải chấm dứt một số dịch vụ gắn với thị trường chứng khoán. Tuy nhiên, theo Thường trực Ủy ban Kinh tế Quốc hội thì hiện nay các công ty chứng khoán đang thực hiện một số dịch vụ ngân hàng như giao dịch ký quỹ; trung tâm lưu ký chứng khoán thực hiện dịch vụ thanh toán bù trừ chứng khoán nhằm hỗ trợ đối với các giao dịch thanh toán chứng khoán... Những việc này đã được điều chỉnh bởi Luật Chứng khoán nên Luật Các tổ chức tín dụng không điều chỉnh các vấn đề này.
 |
|
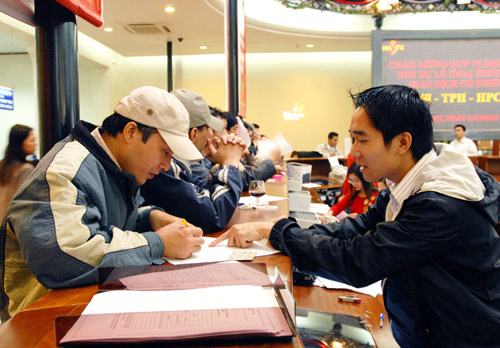
Theo dự thảo luật, các công ty chứng khoán sẽ phải chấm dứt một số dịch vụ gắn với thị trường chứng khoán. (Ảnh: Chí Cường) |
Băn khoăn không nhỏ khác liên quan đến quy định về giới hạn tỷ lệ sở hữu cổ phần mà một cá nhân, tổ chức đầu tư vào tổ chức tín dụng khác. Ban soạn thảo cho rằng tổ chức tín dụng là loại hình doanh nghiệp đặc biệt, hoạt động trong môi trường rủi ro cao, huy động vốn của quần chúng để cho vay nền kinh tế nên càng nhạy cảm. Để hạn chế việc chi phối, lạm dụng quyền lực do sở hữu tỉ lệ vốn lớn nên dự thảo luật quy định cá nhân không được sở hữu quá 5% và tổ chức không quá 10% số cổ phần. Thường trực Ủy ban kinh tế cho rằng trong giai đoạn đầu, nhiều tổ chức tín dụng cần thu hút vốn của cổ đông chiến lược. Nhiều nước trên thế giới cho tổ chức, cá nhân sở hữu từ 20 đến 30% cổ phần ở tổ chức tín dụng. Cho dù vậy, phải có giới hạn sở hữu cổ phần và mức thì nên theo như hiện nay, tức là 10% với cả tổ chức và cá nhân.
Công khai nếu “bị kiểm soát đặc biệt”
Băn khoăn tiếp theo của các thành viên Thường vụ Quốc hội là việc cho phép các Ngân hàng thương mại góp vốn, mua cổ phần của các tổ chức tín dụng khác. Ban soạn thảo sửa đổi cho rằng quy định không cho phép ngân hàng thương mại và các công ty con của họ mua, hoặc góp vốn của các tổ chức tín dụng khác là để hạn chế sở hữu chéo, gây rủi ro cho hệ thống ngân hàng. Tuy nhiên, Thường trực Ủy ban kinh tế có ý kiến khác, đó là vẫn cho phép được góp vốn, sở hữu cổ phần. Lý do là nhiều ngân hàng nhỏ ra đời rất cần kinh nghiệm quản lý, điều hành và công nghệ của các ngân hàng lớn. Hơn nữa, hệ thống tín dụng của nước ta đang trong giai đoạn đầu phát triển nên cần thiết có mua bán để sáp nhập nhằm thanh lọc, lành mạnh hóa hệ thống. Cấm ngân hàng thương mại mua bán, sở hữu cổ phần của tổ chức tín dụng khác sẽ cản trở việc sáp nhập. Hơn nữa, các ngân hàng nước ngoài cũng được phép nắm giữ cổ phần ở các tổ chức tín dụng nước ta. Vì thế, để đảm bảo an toàn hệ thống các tổ chức tín dụng, có thể quy định giới hạn số lượng các tổ chức tín dụng mà một ngân hàng được nắm giữ cổ phần và giới hạn cả tỷ lệ vốn sở hữu.
Ở một góc độ khác, hiện nay dự thảo Luật Các tổ chức tín dụng (sửa đổi) cho rằng việc không công bố kiểm soát đặc biệt đối với tổ chức tín dụng nhằm hạn chế nguy cơ đổ vỡ lan truyền hệ thống do tâm lý. Như thế sẽ không lường trước được những tác động tiêu cực khi công khai thông tin một tổ chức tín dụng bị kiểm soát đặc biệt. Chủ nhiệm Ủy ban kinh tế, Hà Văn Hiền cho rằng, trong thực tế, khi một tổ chức tín dụng bị đặt trong tình trạng kiểm soát đặc biệt không thể tránh khỏi việc bị rò rỉ thông tin ngay từ nội bộ và điều đó có thể dẫn tới các tác động tiêu cực do không có thông tin chính thống. Việc cơ quan quản lý nhà nước công khai tình trạng kiểm soát đặc biệt của tổ chức tín dụng nhằm minh bạch thông tin, tạo sự tin tưởng cho xã hội, tránh tác động tiêu cực từ những nguồn tin không chính thức. Vấn đề là nên lựa chọn thời điểm công khai sao cho hợp lý.
|
Không chấp nhận áp dụng khung (hoặc trần) lãi suất đối với cho vay tư nhân. Đây còn gọi là “tín dụng đen”, bắt nguồn từ việc vay mượn lẫn nhau giữa các cá nhân trong xã hội. Có ý kiến cho rằng nên quản lý việc cho vay này bằng khung lãi suất. Tuy nhiên, Thường vụ Quốc hội cho rằng tiền tệ, tín dụng phải do Nhà nước quản lý, không chấp nhận cho vay trao tay, cho vay nặng lãi và việc này cũng đã được xử lý bởi các quy định luật khác, trong đó có cả Luật hình sự. |
Lê Mai
Bình luận (0)
Ý kiến của bạn
Thông báo