

Thông tin mới nhất về thuế người đóng bảo hiểm hưu trí được trừ thêm khoản này


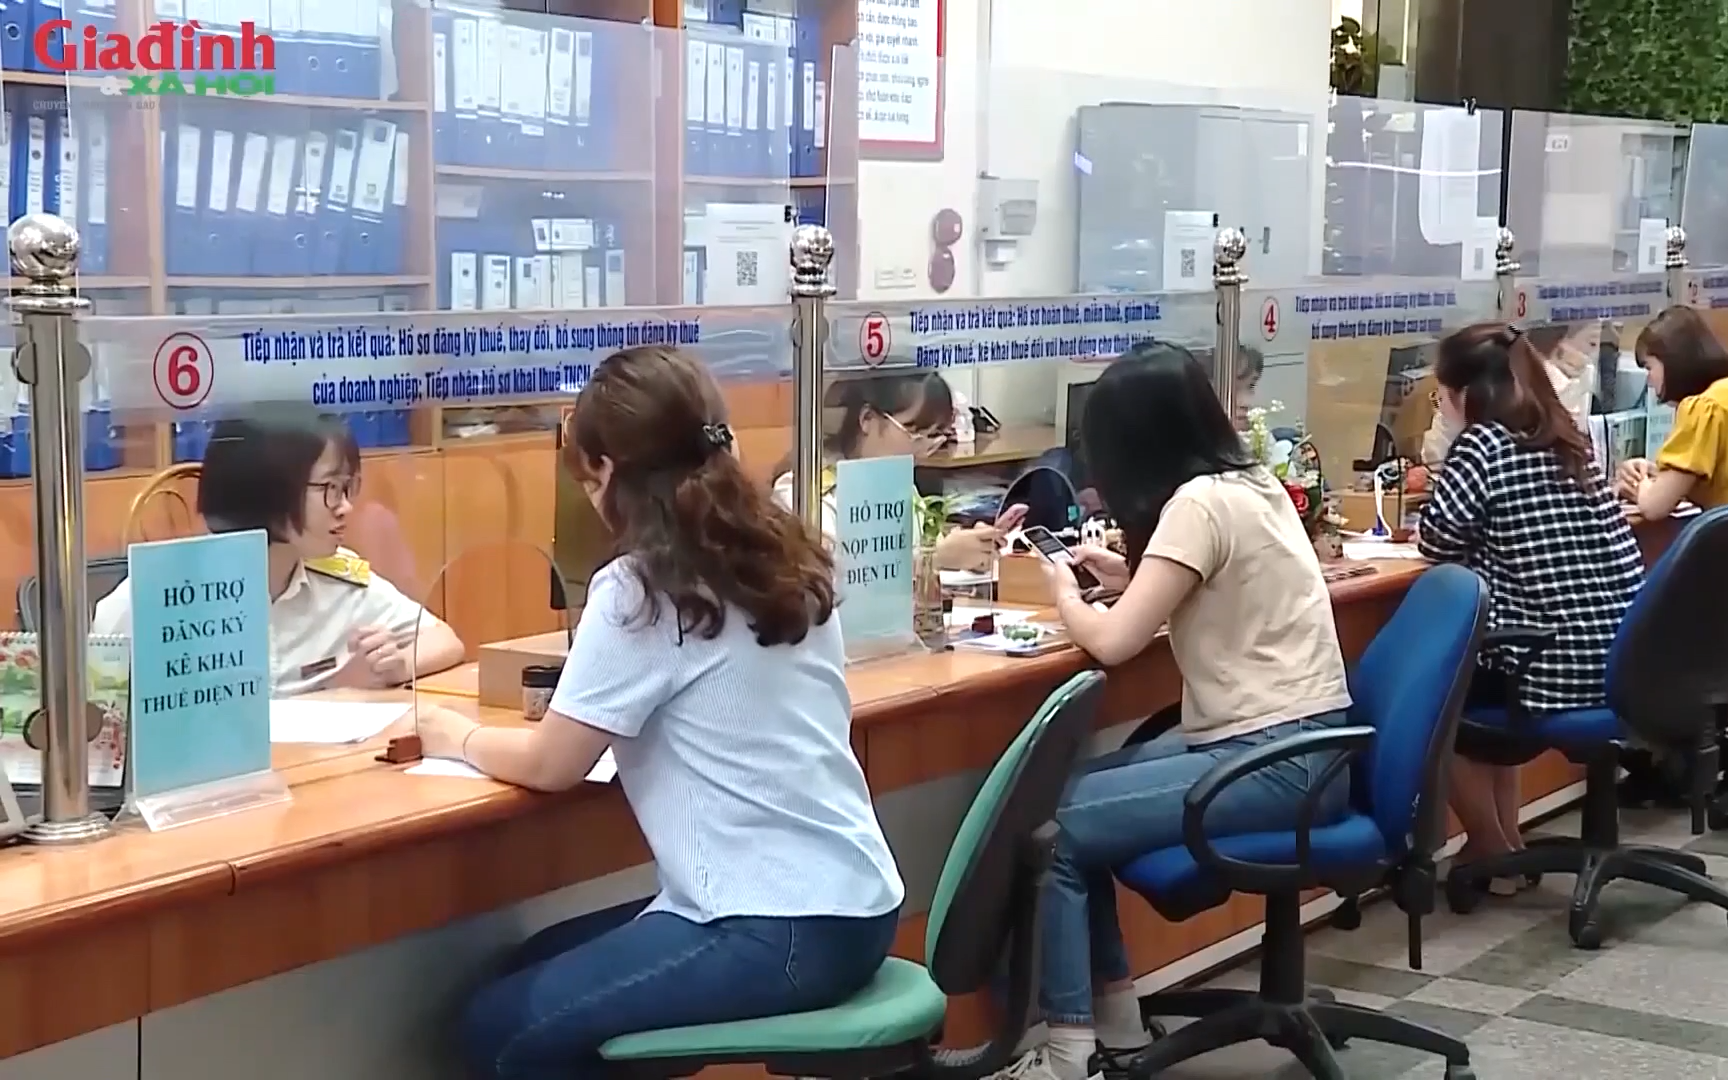
GĐXH - Một số sửa đổi, bổ sung về thuế quy định các khoản bảo hiểm được trừ và nâng ngưỡng được trừ lên 03 triệu đồng/tháng/người đối với bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
Theo điểm a khoản 2 Điều 46 Nghị định 253/2026/NĐ-CP, khi xác định thu nhập tính thuế, người nộp thuế được trừ nhiều khoản đóng góp bảo hiểm như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc.
Bên cạnh đó, các khoản đóng bảo hiểm xã hội tự nguyện, bảo hiểm y tế tự nguyện, bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ cũng được tính vào các khoản được trừ khi xác định thu nhập tính thuế.
Đáng chú ý, Nghị định 253/2026/NĐ-CP nâng mức được trừ đối với khoản đóng bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện và bảo hiểm nhân thọ lên tối đa 3 triệu đồng/tháng/người.
Mức này được tính cho tổng các khoản bảo hiểm nêu trên, bao gồm cả số tiền do người sử dụng lao động đóng cho người lao động và số tiền người lao động tự đóng (nếu có).
Như vậy, so với quy định trước đây, mức được trừ đã tăng từ 1 triệu đồng lên 3 triệu đồng/tháng/người, tương đương tăng 3 lần.
Thông báo
Tin liên quan