

Nên bằng 10 lần lương tối thiểu

GiadinhNet - Có lẽ ít có loại thuế nào ở nước ta lại "vất vả" như Luật thuế thu nhập cá nhân (TNCN).
Dù được Quốc hội khóa XII thông qua ngày 21/ 11/2007, được chậm và giãn tiến độ triển khai đến cuối 2008 do khủng hoảng kinh tế - tài chính toàn cầu… vậy mà chỉ sau 2 năm thực hiện, Luật này đã sớm lạc hậu, đòi hỏi cần có thêm những chỉnh sửa cần thiết mới…
Lạc hậu vì… lạm phát!
Cùng với tốc độ lạm phát cao trong 4 năm qua (tổng cộng trên dưới 50%), cũng như với việc Việt Nam bước chân vào CLB các nước có thu nhập trung bình trên thế giới, mức ngưỡng khởi điểm tính thuế TNCN 4 triệu đồng đã nhanh chóng trở nên lạc hậu. Nếu trước đây, chỉ với khoảng 10 triệu đồng/tháng, một gia đình 4 nhân khẩu có thể sống khá dễ chịu ở Hà Nội, thì nay, mức tối thiểu đã phải nâng lên ít nhất gấp rưỡi, thậm chí gấp đôi, nếu tính cả tiền thuê nhà... Nếu xét theo đà và áp lực lạm phát còn khá cao trong thời gian tới, nhất là về giá lương thực, thực phẩm, y tế, xăng dầu, điện, nước..., thì chắc chắn "gói thu nhập tối thiểu" giành cho một gia đình trung bình ở đô thị nước ta này còn tiếp tục gia tăng với tốc độ chóng mặt.
Cấp “mã số giảm trừ gia cảnh”
|
"Cần có thêm các quy định bao quát hết các nguồn và khoản "thu nhập mềm" để chống thất thu ngân sách nhà nước đối với các khoản thu của quan chức, nghệ sỹ và doanh nhân, kể cả những hoạt động đầu cơ và buôn lậu khác... Luật thuế TNCN hiện tại "chốt" rõ mức khởi điểm tính thuế cụ thể bằng đơn vị VND vừa thấp, dễ lạc hậu, lại vừa "cứng", gây khó cho mỗi lần điều chỉnh trước các biến động tiền lương trên thực tế". TS Nguyễn Minh Phong |
Cần chỉnh sửa tạo sự phân biệt mức khởi điểm, các bậc thang tính thuế và mức giảm trừ gia cảnh theo khu vực địa lý và ngành nghề với tính thần khuyến khích và đẩy nhanh hơn quá trình tái cấu trúc kinh tế (cả về lao động, sản phẩm, địa lý và công nghệ...) theo hướng phát triển theo chiều sâu và cân đối hơn, phù hợp định hướng chiến lược phát triển mà Nhà nước đã vạch ra....
"Sửa" việc kê khai nộp, quyết toán thuế
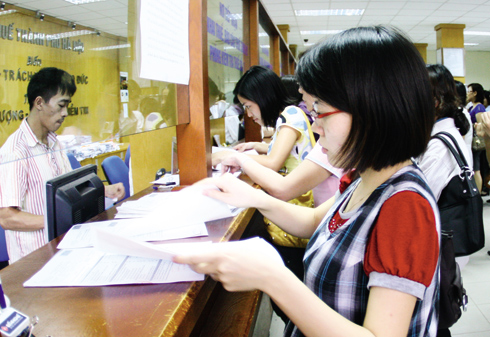
Thông qua việc cấp mã số thuế cá nhân, cơ sở dữ liệu người nộp thuế được xây dựng là tiền đề quan trọng của việc quản lý kê khai nộp thuế và quyết toán thuế TNCN. Đối với thu nhập từ tiền công, tiền lương, thực hiện kê khai và nộp thuế thông qua cơ quan chi trả thu nhập. Theo đó, mức thuế TNCN được khấu trừ tại nguồn theo biểu thuế suất lũy tiến từng phần đối với các khoản chi trả cho cá nhân thuộc sự quản lý của cơ quan chi trả thu nhập cho những cá nhân ký hợp đồng lao động từ 03 tháng trở lên và khấu trừ 10% thu nhập đối với các khoản chi trả cho cá nhân không có hợp đồng lao động hoặc hợp đồng lao động dưới 03 tháng nếu số tiền mỗi lần chi trả từ 500.000 đồng trở lên. Cơ quan chi trả thu nhập có trách nhiệm thu và chuyển số thuế thu được vào Kho bạc Nhà nước.
Tuy nhiên, như thực tế cho thấy, còn có nhiều bất cập trong tổ chức thu thuế TNCN. Cụ thể, việc tự động khấu trừ tại nguồn 10% tất cả các khoản chi trả thu nhập trên 500.000 đ/lượt đã tạo nhiều bức xúc và thiệt thòi cho người lao động do sự áp dụng không giống nhau giữa các đơn vị và nhất là do thủ tục hoàn thuế cho các khoản khấu trừ bắt buộc trên là không rõ ràng và không thuận lợi cho người chịu thuế. Ngay ở Hà Nội, có đơn vị tính và thu 10% trên tổng tiền trả/lần, lại có đơn vị tính riêng trên từng hóa đơn trả tiền. Rõ ràng, việc tính theo tổng số tiền/lần trả sẽ gây thiệt hại cho người lao động nào mà do ít thời gian, không đi lấy nhiều lần thu nhập của mình nhằm "chia nhỏ" tổng nhận thù lao. Hơn nữa, cách tính này dễ gây kẽ hở cho lạm thu từ đơn vị, nhất là bộ phận kế toán và thất thu ngân sách nhà nước...
Về tổng thể, cần có quy định cụ thể hóa các cách tính và thông báo rộng rãi cho xã hội biết, sao cho các thủ tục thu và hoàn thuế TNCN ngày càng trở nên chính xác, dễ làm và dễ kiểm tra nhất, kích thích tính tự giác và tôn trọng quyền lợi của người lao động.
Thông báo