

Ngân hàng Liên Việt Cầu Giấy: Muốn giải ngân, khách độc thân phải mua bảo hiểm nhân thọ

GiadinhNet - Để được giải ngân khoản vay, khách hàng của Ngân hàng Liên Việt Chi nhánh Cầu Giấy đã phải mua bảo hiểm nhân thọ Dai-Ichi. Người tự xưng ở Ban Bảo hiểm của ngân hàng lý giải, đây là điều kiện bắt buộc đối với khách hàng độc thân…
Không mua bảo hiểm sẽ không giải ngân
Mới đây, phản ánh tới Báo Gia đình & Xã hội, bà N.K.L (ở Thanh Xuân, Hà Nội) cho biết, khi đi vay vốn ngân hàng, bà đã phải miễn cưỡng mua bảo hiểm nhân thọ Dai-Ichi. Trước đó, bà N.K.L đã mua căn hộ chung cư có diện tích hơn 80m2 tại huyện Thanh Trì, trị giá gần 2 tỷ đồng và được Ngân hàng Liên Việt Chi nhánh Cầu Giấy (NHLVCG) hỗ trợ cho vay 50% giá trị căn hộ. Tài sản thế chấp cho khoản vay là căn hộ bà L đang vay vốn ngân hàng để mua. Tuy nhiên, sau khi đã hoàn tất các thủ tục vay và đang chờ được giải ngân, một người tên Đ, tự xưng là nhân viên ở Ban Bảo hiểm của Ngân hàng Liên Việt đã gọi điện cho bà K.L nói rằng, bà phải phải mua bảo hiểm nhân thọ Dai-Ichi thì mới được giải ngân.
Theo tài liệu bà K.L cung cấp cho Báo Gia đình & Xã hội, nhân viên Đ đã hướng bà tới nhiều gói bảo hiểm khác nhau, một trong số đó là gói “An tâm hưng thịnh” có thời hạn đóng là 25 năm, trị giá 700 triệu đồng.
Bà K.L cho hay, trước sự việc trên, không còn cách nào khác bà phải mua bảo hiểm. “Tôi nói, nếu gói bảo hiểm nhân thọ là điều kiện bắt buộc để đảm bảo khoản vay thì tôi mua, dù với khả năng tài chính hiện tại của mình, tôi không muốn có bất cứ liên quan nào tới bên bảo hiểm”, bà K.L nói.
Trước phản ánh của bà K.L, trong tài liệu cung cấp cho phóng viên Báo Gia đình & Xã hội, nhân viên Đ giải thích: “Với những khoản vay là cá nhân độc thân thì bắt buộc phải mua bảo hiểm nhân thọ. Vì không có ai đảm bảo tài sản khoản vay nên khi xảy ra rủi ro, bảo hiểm sẽ đứng ra chi trả khoản vay này cho ngân hàng…Tài sản thế chấp chỉ là điều kiện đủ, tất cả mọi thứ đều phải có điều kiện cần và đủ. Nghĩa là cần ký bảo hiểm và đủ là có tài sản thế chấp”.
Bà K.L bức xúc: “Tôi đang bị gánh 2 khoản tiền, vừa phải trả gốc, trả lãi ngân hàng, giờ lại thêm khoản bảo hiểm nhân thọ? Nếu bảo hiểm này là bắt buộc, thì tôi thế chấp tài sản để làm gì?”. Ngoài ra, theo bà K.L, khi viết bản kê khai mua bảo hiểm, nhân viên đã nói bà phải đóng tiền bảo hiểm 3 tháng với số tiền gần 3 triệu đồng, nhân viên thu tiền cũng không cung cấp hoá đơn đóng tiền cho bà.
Tuy nhiên, một nhân viên tín dụng có tên N.Đ.C lại thông tin đến bà K.L rằng: “100% các trường hợp nhân viên tín dụng không bắt buộc khách hàng phải mua bảo hiểm, mà chỉ tư vấn để họ thấy cần thiết mua cho sức khoẻ cuộc sống của họ”.
Mua bảo hiểm là “chủ trương xuyên suốt”?
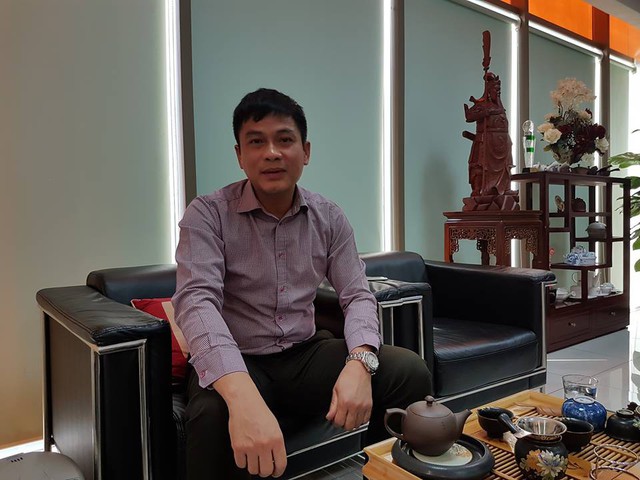
Trước những vấn đề trên, trong buổi làm việc với Báo Gia đình & Xã hội, ông Lê Anh Tùng – Giám đốc Ngân hàng Liên Việt Chi nhánh Cầu Giấy lý giải: “Mặc dù không bắt buộc khách hàng mua bảo hiểm nhưng việc khách hàng có bảo hiểm là chủ trương của Ngân hàng Liên Việt (xin lưu ý, đây chỉ là lời nói của ông Tùng, chúng tôi chưa xác minh được có phải đó có phải là chủ trương chung hay không – PV). Trong quá trình thẩm định thì tuỳ từng đối tượng mà cán bộ thẩm định xem xét có cho vay hoặc không cho vay”.
Ông Tùng cho biết thêm: “Ký hợp đồng cho vay phải có gói bảo hiểm hoặc khi thẩm định, cán bộ tín dụng đưa ra những điều kiện để đảm bảo an toàn cho khoản vay. Những điều kiện này không sai, không vi phạm pháp luật. Hơn nữa, bảo hiểm này là củng cố an toàn nguồn thu cho ngân hàng nên khách hàng có thể không mua”.
Trước câu hỏi có hay không việc ép khách mua bảo hiểm, ông Tùng nói, có thể do cách trình bày của cán bộ tín dụng khiến khách hàng hiểu là “ép”. “Ở đây không thể nói là ép mà là điều kiện bắt buộc, nhưng tôi khẳng định, việc mua bảo hiểm là chủ trương xuyên suốt của ngân hàng”, ông Tùng khẳng định.
Để nắm rõ hơn về sự hợp tác, liên kết giữa Ngân hàng Liên Việt với Công ty Bảo hiểm nhân thọ Dai-Ichi, PV đã đề nghị Ngân hàng LVCG cung cấp một số văn bản liên quan. Tuy nhiên, phúc đáp Báo Gia đình & Xã hội, NHLVCG chỉ trích dẫn về điều kiện cho vay đối với các đối tượng khách hàng theo Thông tư số 39 của Ngân hàng Nhà nước.
Nhân viên tín dụng N.Đ.C- người được NHLVCG giao trách nhiệm cung cấp tài liệu cho PV giải thích rằng: “Điều kiện vay vốn là điều kiện chung chứ không phân biệt khách hàng độc thân hay là có gia đình. Còn văn bản liên kết giữa ngân hàng với bên bảo hiểm, Ngân hàng Liên Việt Cầu Giấy không thể cung cấp vì đây là hoạt động ký kết giữa bảo hiểm Dai-ichi với Hội sở Ngân hàng Liên Việt, văn bản này không phải văn phòng giao dịch Cầu Giấy ký nên không có”.
Trước sự thắc mắc: “Nếu Liên Việt Cầu Giấy không có văn bản hợp tác giữa hai bên thì làm sao nhân viên tín dụng biết được chủ trương hợp tác từ phía trên?”. Nam nhân viên tín dụng đã không trả lời được câu hỏi của phóng viên.
Bảo Loan
Thông báo