

Đề xuất cấm ngân hàng liên kết công ty bảo hiểm, người gửi tiền vui mừng?

GĐXH - Trước đề xuất của Đại biểu Quốc hội về việc bổ sung quy định không cho phép các tổ chức tín dụng liên kết với các công ty bảo hiểm, không ít người gửi tiền tỏ ra vui mừng, bởi hiện nay, không ít người gửi tiền tiết kiệm đã bị vận động mua bảo hiểm.
Trong phiên thảo luận về dự thảo Luật Các tổ chức tín dụng sửa đổi tại hội trường Quốc hội ngày 23/11, một số đại biểu Quốc hội đã nhấn mạnh việc bảo vệ quyền lợi khách hàng và hoạt động của các tổ chức tín dụng - bảo hiểm.
Theo đó, Đại biểu Nguyễn Hoàng Bảo Trân (đoàn ĐBQH Bình Dương) đề nghị xem xét, bổ sung quy định, cơ chế để bảo vệ khách hàng rõ ràng, cụ thể. Trong đó cần quy định một chương riêng để bảo vệ khách hàng trong quan hệ với các tổ chức tín dụng. Dự thảo luật cần bổ sung thêm các nội dung như sau:
Một là, ngân hàng phải chịu mọi trách nhiệm phát sinh từ hành vi của nhân viên đại diện cho ngân hàng trong quá trình thực hiện các nhiệm vụ, chức năng về hoạt động của ngân hàng.
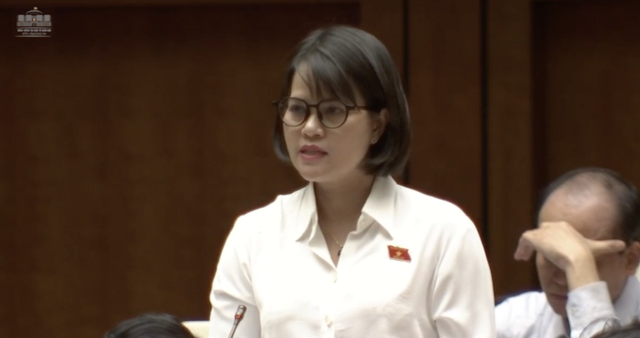
Đại biểu Nguyễn Hoàng Bảo Trân (đoàn ĐBQH tỉnh Bình Dương). Ảnh: Quốc hội Media
Hai là, hợp đồng tín dụng, hợp đồng dịch vụ tài chính cần được chuẩn hóa theo quy định của Luật Bảo vệ người tiêu dùng hoặc theo hướng dẫn của ngân hàng Nhà nước, trong đó quy định rõ các vấn đề quan trọng như: lãi suất, mức phí, lãi phạt, các biện pháp chế tài đảm bảo.
Ba là, cần quy định về quy tắc đạo đức nghề nghiệp hoặc ứng xử trong các tổ chức cung cấp dịch vụ tài chính dựa trên các nguyên tắc: công bằng, trung thực và đạo đức. Đồng thời, cần có một cơ quan độc lập bảo vệ người sử dụng dịch vụ tài chính ngân hàng để bảo đảm giải quyết các vụ việc tranh chấp, phát sinh một cách thuận lợi, nhanh chóng. Tránh trường hợp khách hàng thực hiện khiếu nại hoặc khiếu kiện trong thời gian dài nhưng chậm được giải quyết.
Liên quan đến nội dung này, Đại biểu Phạm Văn Hòa (đoàn ĐBQH Đồng Tháp) đề nghị bổ sung quy định: "Không cho phép các tổ chức tín dụng liên kết với các công ty bảo hiểm để giao cho nhân viên ngân hàng vận động khách hàng mua bảo hiểm", giống như trường hợp Manulife vừa qua gây bức xúc cho khách hàng thời gian qua.
Nếu cho phép liên kết, ngân hàng phải chịu trách nhiệm liên đới khi có sự cố xảy ra với khách hàng, như xảy ra vừa qua người dân đến khiếu nại, ngân hàng trả lời không biết và không có trách nhiệm, người môi giới thì ngân hàng đã cho nghỉ việc.

Các Đại biểu Quốc hội đề xuất cần quy định một chương riêng để bảo vệ khách hàng trong quan hệ với các tổ chức tín dụng.
Tại Thông tư 67 về hướng dẫn Luật Kinh doanh bảo hiểm của Bộ Tài chính vừa ban hành đầu tháng 11/2023 nhằm cải thiện quy trình tư vấn bảo hiểm của đại lý cá nhân, tổ chức… cũng quy định nhà băng không được tư vấn, giới thiệu, chào bán, thu xếp ký hợp đồng bảo hiểm liên kết đầu tư cho hách hàng trong thời giạn trước và sau 60 ngày kể từ ngày giải ngân toàn bộ khoản vay.
Việc cấm này áp dụng với loại hình bảo hiểm liên kết đầu tư gồm bảo hiểm liên kết chung và bảo hiểm liên kết đơn vị. Các loại bảo hiểm khác như bảo hiểm khoản vay, bảo hiểm cháy nổ, bảo hiểm tử kỳ, bảo hiểm hỗn hợp... không được Bộ Tài chính đề cập tại Thông tư này.
Những động thái mới nhất của cơ quan quản lý nhà nước và những ý kiến của Đại biểu Quốc hội khiến không ít người gửi tiền bày tỏ vui mừng, đặc biệt là những trường hợp gửi tiền tiết kiệm tại tổ chức tín dụng nhưng lại bị mời chào mua bảo hiểm nhân thọ.
Anh Nguyễn Văn Lâm (37 tuổi, ở Dịch Vọng, Cầu Giấy, Hà Nội) cho rằng, bảo hiểm là bảo hiểm, ngân hàng là ngân hàng. Vào ngân hàng để gửi tiền tiết kiệm, với niềm tin bảo đảm, an toàn, bảo mật và sinh lời, không thể vì những khoản hoa hồng "kếch xù" mà biến sự tin tưởng của khách hàng thành những hợp đồng bảo hiểm.
Từng phải gồng gánh "hàng tá" khoản bảo hiểm khi mua nhà, chị Nguyễn Thị Hường (34 tuổi, ở Hà Đông) hiểu hơn ai hết những gánh nặng, áp lực khi mua bất động sản bằng khoản vay thế chấp.
Chị Hường cho biết: "Năm 2018, tôi mua căn hộ chung cư và thanh toán theo tiến độ xây dựng. Khi làm hồ sơ, thủ tục vay vốn ngân hàng, ngoài bảo hiểm khoản vay là khoản mặc định phải có với mỗi cá nhân mua nhà, tôi buộc phải mua thêm khoản bảo hiểm liên kết với một công ty bảo hiểm nhân thọ vì lý do tôi là độc thân, không có người đồng chi trả khoản nợ trong trường hợp mất khả năng thanh khoản hoặc mất khả năng lao động".
"Tôi bị đưa vào thế bắt buộc phải mua, nhân viên ngân hàng tư vấn rằng, nếu chẳng may trong tương lai, tôi không có khả năng thanh toán khoản nợ thì đơn vị bảo hiểm liên kết này sẽ thay tôi chịu trách nhiệm khoản vay với ngân hàng, dù thực tế, hồ sơ của tôi đã có bảo hiểm khoản vay. Hơn nữa, nếu tôi không mua bảo hiểm liên kết thì tôi không được giải ngân để tiếp tục đóng tiền mua chung cư theo tiến độ xây dựng. Tôi rất áp lực và bức xúc", chị Hường cho hay.
Bởi vậy, ngay khi các Đại biểu Quốc hội đề xuất bổ sung quy định chặt chẽ hơn trong việc bảo vệ quyền lợi tại các tổ chức tín dụng, chị Hường vui mừng và thẳng thắn rằng: "Nên cấm luôn dạng bảo hiểm liên kết qua tổ chức tín dụng. Bởi nhìn từ thực tiễn thời gian qua, đã có quá nhiều tranh chấp xảy ra giữa cá nhân – tổ chức có hoạt động vay vốn ngân hàng, gửi tiết kiệm lồng ghép với các sản phẩm của đơn vị bảo hiểm".
Ông Nguyễn Đăng Khoa (56 tuổi, ở Vĩnh Phúc) bày tỏ, bán chéo bảo hiểm nhân thọ kèm để được vay lãi suất thấp và giải ngân nhanh đã làm chi phí vốn tăng vài %/ năm. Việc này sẽ vô hình chung làm giảm tính cạnh tranh của nền kinh tế nói chung, khiến vòng quay dòng tiền từ vốn vay chậm lại. Với quy định 60 ngày, ngân hàng vẫn có cách để lách luật, thậm chí làm việc vay và giải ngân khoản vay chậm hơn. Nếu cấm thì cấm luôn mới có tác dụng ngăn chặn triệt để tình trạng người vay/gửi tiền rơi vào thế bị động trước lợi ích của ngân hàng - bảo hiểm.

Vụ cháy chung cư mini ở Hà Nội Bảo hiểm xã hội Việt Nam tích cực hỗ trợ nạn nhân và thân nhân
Thông báo
Tin liên quan